„Jaka będzie rata?” — to pytanie często pojawia się wcześniej niż wybór konkretnego mieszkania, zebranie dokumentów czy gotowość do rozmowy o finansowaniu. Klient chce najpierw sprawdzić, czy zakup w ogóle mieści się w jego planach.
Jeśli jesteś doradcą kredytowym, widzisz w tym początek rozmowy wymagającej szerszego kontekstu. Jeśli pracujesz jako agent nieruchomości, wiesz, że bez orientacji w budżecie trudno sensownie dobierać oferty. Tymczasem klient na tym etapie nie zawsze chce zostawiać numer telefonu. Czasem potrzebuje po prostu spokojnie przeliczyć kilka wariantów.
Kalkulator na Twojej stronie może połączyć te potrzeby: pomóc użytkownikowi w pierwszym rozeznaniu, a następnie zaproponować kontakt dotyczący jego sytuacji. Nie chodzi o wymuszenie danych w zamian za wynik, lecz o stworzenie powodu do dalszej rozmowy.
Najpierw warto uporządkować ścieżkę od pytania do obsługi zapytania. Dopiero później zwiększać ruch na stronie.
Poniższa tabela przedstawia hipotetyczne sytuacje klientów. To przykłady projektowania ścieżki użytkownika, nie wyniki wdrożenia ani rekomendacje finansowe.
| Sytuacja klienta | Pytanie, z którym przychodzi | Pomocne narzędzie | Dobrowolny następny krok |
|---|---|---|---|
| Dopiero rozważa zakup | „Jakiej raty mogę się spodziewać?” | Symulator raty z jawnymi założeniami | Wysłanie podsumowania |
| Odkłada środki | „Ile muszę jeszcze przygotować?” | Kalkulator wkładu własnego i orientacyjnych kosztów zakupu | Zapis na materiały edukacyjne z odrębną zgodą |
| Porównuje nieruchomości | „Jak zmiana ceny wpłynie na finansowanie?” | Porównanie wariantów ceny, wkładu i okresu | Zapisanie wariantów do późniejszej rozmowy |
| Ma wybrane mieszkanie | „Co powinienem teraz sprawdzić?” | Podsumowanie parametrów zakupu i finansowania | Prośba o kontakt w wybranym terminie |
1. Klient pyta o mieszkanie, ale tak naprawdę próbuje ustalić swój budżet
Podczas prezentacji mieszkania klient pyta agenta, czy właściciel zgodzi się na negocjacje. Dopiero po chwili okazuje się, że nie chodzi o samą cenę. Kupujący nie wie jeszcze, jakiej kwoty finansowania potrzebuje i jak rata wpłynie na jego miesięczne wydatki.
U doradcy podobna rozmowa zaczyna się od zdania: „Chcę kupić mieszkanie. Jaką będę mieć ratę?”. Pytanie jest konkretne, ale nie zawiera jeszcze informacji potrzebnych do oceny całej sytuacji.
W obu przypadkach warto pomóc klientowi rozdzielić trzy tematy.
| Temat | Na jakie pytanie odpowiada? | Czego sam nie rozstrzyga? |
|---|---|---|
| Orientacyjna rata | „Jaki wynik daje obliczenie dla wskazanej kwoty, okresu i założeń?” | Czy klient otrzyma finansowanie |
| Budżet domowy | „Jak zobowiązanie może wpłynąć na moje wydatki i rezerwę?” | Jak bank oceni wniosek |
| Zdolność kredytowa | „Jak moja sytuacja może zostać oceniona w procesie ubiegania się o kredyt?” | Czy zapadnie pozytywna decyzja na określonych warunkach |
To rozróżnienie powinno być widoczne także w interfejsie. Wyniku prostego symulatora raty nie nazywaj „Twoją zdolnością”. Nie sugeruj również, że rata akceptowalna dla klienta oznacza dostępność kredytu.
Jak rozpoznać, czego klient potrzebuje?
Pomocne może być jedno opcjonalne pytanie:
„Na jakim etapie zakupu jesteś?”
- Dopiero sprawdzam możliwości.
- Porównuję nieruchomości.
- Mam wybraną nieruchomość.
- Przygotowuję się do rozmowy o finansowaniu.
Nie musisz od razu uruchamiać rozbudowanej ankiety. Taka odpowiedź wystarczy, by lepiej dopasować treść przy wyniku oraz proponowany następny krok.
Zadaniem narzędzia jest uporządkowanie pierwszych pytań. Nie zastępuje ono analizy sytuacji klienta ani rozmowy ze specjalistą.
2. Odesłanie do zewnętrznego kalkulatora może przerwać rozpoczętą rozmowę
Klient trafia na Twoją stronę z polecenia, wyszukiwarki albo ogłoszenia nieruchomości. Czyta o sposobie współpracy, ogląda ofertę i zaczyna zastanawiać się nad finansowaniem.
Jeśli nie znajduje nawet orientacyjnej odpowiedzi, otwiera kolejną kartę przeglądarki. Wpisuje pytanie o ratę i przechodzi do innego serwisu.
To naturalne zachowanie, nie błąd użytkownika. Problem polega na tym, że rozpoczęta u Ciebie ścieżka może się w tym miejscu urwać.
Część zewnętrznych serwisów prezentuje reklamy, porównania ofert lub formularze kontaktowe innych firm. Nie każdy działa w ten sposób, ale oddając użytkownika na obcą stronę, tracisz wpływ na dalszy kontekst jego decyzji.
Co zmienia kalkulator na własnej stronie?
Możesz zachować spójność między obliczeniem a resztą obsługi:
- wyjaśnić pojęcia tym samym językiem, którego używasz podczas rozmów;
- umieścić wynik obok informacji o dalszym postępowaniu;
- pozwolić wrócić do oferty nieruchomości bez szukania jej od nowa;
- zaproponować kontakt dotyczący właśnie obliczonego wariantu.
Własne narzędzie ma jednak sens tylko wtedy, gdy rzeczywiście pomaga. Wolny formularz, niejasne założenia i wynik ukryty za obowiązkowym telefonem mogą zniechęcać równie skutecznie jak brak kalkulatora.
Daj powód do powrotu, nie obietnicę niezmienności wyniku
Klient może chcieć sprawdzić inną cenę mieszkania, zmienić wkład lub ponownie przejrzeć zapisane warianty. To naturalny powód, by wrócić na stronę.
Rozróżnij przy tym zapis historycznej symulacji od nowego obliczenia według aktualnych założeń. Zapisany wynik powinien zachować datę i parametry, a ponowne przeliczenie jasno pokazywać, czy coś się zmieniło.
3. Doradca kredytowy i agent nieruchomości potrzebują innego punktu dojścia
Ten sam mechanizm obliczeń może wspierać dwie różne usługi. Dlatego nie warto kopiować całej ścieżki kontaktowej między stroną doradcy a stroną biura nieruchomości.
U doradcy: przygotowanie do rozmowy o finansowaniu
Dla doradcy przydatne jest poznanie etapu zakupu, parametrów rozważanego wariantu i pytania, które klient chce omówić.
Dzięki temu rozmowa nie musi zaczynać się od odtwarzania wszystkich danych wpisanych przed chwilą na stronie. Możesz przejść do wyjaśnienia założeń, dalszej analizy i ustalenia potrzebnych informacji.
Naturalnym przyciskiem będzie:
„Omów parametry tej symulacji”
Nie sugeruje on decyzji kredytowej. Informuje, jaki jest zakres kolejnego kroku.
U agenta: uporządkowanie poszukiwania nieruchomości
Agent potrzebuje przede wszystkim zrozumieć, jakiego zakupu klient szuka i czy jego oczekiwania wymagają dalszego sprawdzenia od strony finansowania.
Kalkulator może pomóc porównać warianty ceny lub wkładu. Nie powinien jednak służyć do oznaczania klienta jako osoby z „potwierdzonym kredytem”.
Przy konkretnej ofercie lepiej sprawdzi się:
„Porozmawiaj o zakupie tej nieruchomości”
Jeśli dalszy krok ma prowadzić do współpracującego doradcy, pokaż to wprost. Użytkownik powinien wiedzieć, komu mają zostać przekazane dane, w jakim celu i czego może oczekiwać.
Nie łącz kontaktu z agentem z nieoczywistym przekazaniem numeru do innej firmy. Ustal odpowiednią podstawę przetwarzania, obowiązki informacyjne i ewentualne zgody dla rzeczywistego przebiegu współpracy.
W obu rolach obowiązuje ta sama granica: symulacja nie potwierdza dostępności finansowania i nie jest decyzją banku.
4. Zacznij od pytań klientów, a dopiero potem wybierz zestaw kalkulatorów
Nie musisz uruchamiać kilku narzędzi jednocześnie. Najpierw sprawdź, które pytania regularnie pojawiają się w wiadomościach, podczas prezentacji nieruchomości i na początku konsultacji.
Dopiero na tej podstawie wybierz zakres pierwszego kalkulatora.
Symulator raty: „Jakiej płatności mogę się spodziewać?”
Podstawą są kwota finansowania, okres oraz przyjęte parametry oprocentowania. Znaczenie ma także model rat i sposób potraktowania kosztów dodatkowych.
Użytkownik powinien rozumieć:
- które wartości wpisuje sam;
- jakie założenia przyjmuje narzędzie;
- czy wynik dotyczy wyłącznie raty, czy obejmuje także wskazane koszty;
- jak w obliczeniu potraktowano ewentualne zmiany oprocentowania.
Jeśli model upraszcza rzeczywistość, nazwij to uproszczenie. Nie prezentuj niezmiennej raty przez cały okres jako pewnej prognozy, jeśli obliczenie opiera się jedynie na stałym założeniu technicznym.
Kalkulator wkładu własnego: „Jak mają się moje środki do ceny?”
Takie narzędzie może pokazać relację między ceną nieruchomości, własnymi środkami a potrzebną kwotą finansowania.
Warto rozdzielić środki przeznaczone na wkład od pieniędzy na koszty transakcji i pozostawioną rezerwę. Inaczej klient może uznać całość oszczędności za kwotę dostępną na jeden cel.
Nie przedstawiaj jednego poziomu wkładu jako uniwersalnego wymogu dla każdej sytuacji. Jeśli pokazujesz określony wariant, opisz jego założenia.
Kalkulator orientacyjnych kosztów zakupu: „Co poza ceną?”
Klient może skupiać się na cenie widocznej w ogłoszeniu, pomijając inne wydatki związane z zakupem.
Narzędzie może porządkować kategorie, takie jak koszty notarialne i sądowe, podatki, pośrednictwo czy wskazane koszty związane z finansowaniem — zależnie od rodzaju transakcji i aktualnych zasad.
Nie każda pozycja wystąpi w każdej sytuacji. Dlatego pokaż, co uwzględniono, co pominięto i które wartości wymagają indywidualnego ustalenia. Sama suma bez takiego opisu daje pozorną precyzję.
Porównanie wariantów: „Co zmieni inna cena lub okres?”
Możliwość zestawienia wariantów bywa bardziej przydatna niż kolejny osobny kalkulator.
Klient może porównać dwie nieruchomości albo zobaczyć wpływ zmiany jednej wartości. Ważne, by pozostałe założenia były takie same lub by różnice zostały wyraźnie oznaczone.
Jeśli pokazujesz wpływ okresu na wysokość raty, nie sprowadzaj porównania do komunikatu „niższa rata = korzystniejszy wariant”. Wyjaśnij również, co narzędzie pokazuje w zakresie łącznych kosztów, a czego nie uwzględnia.
Uważaj na etykietę „zdolność kredytowa”
Prosty szacunek oparty na kilku polach nie jest potwierdzeniem zdolności. Ocena może zależeć od wielu informacji, sposobu ich weryfikacji oraz zasad stosowanych w danej instytucji.
Jeżeli nie masz podstaw do rzetelnego modelowania tego procesu, zacznij od orientacyjnej raty i jasnego zaproszenia do dalszej analizy.
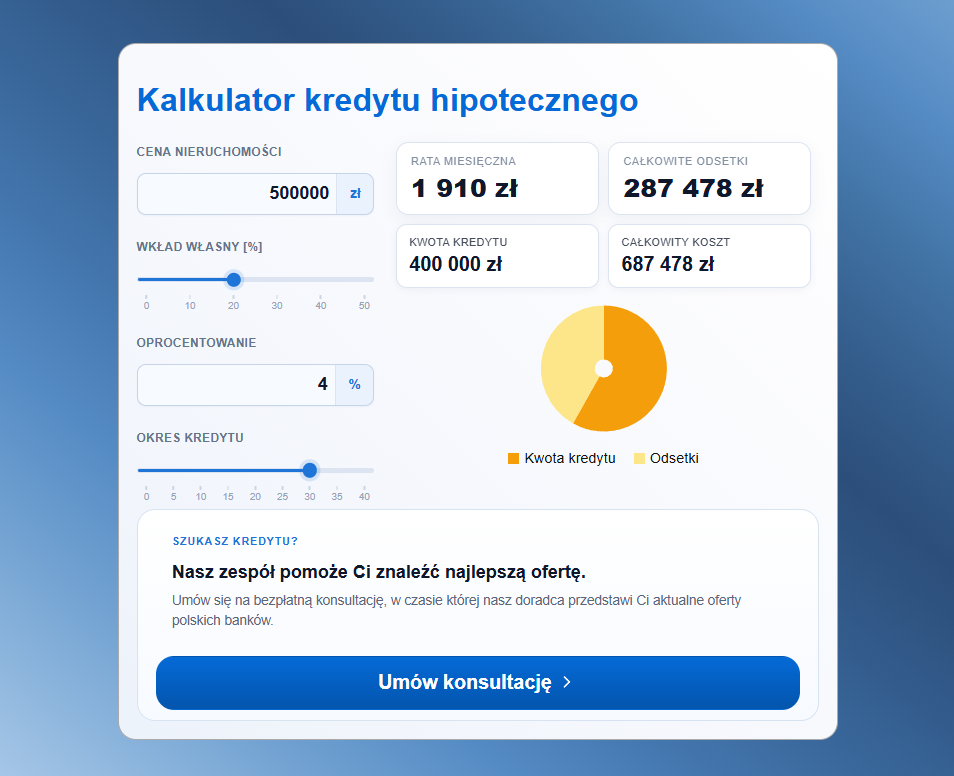
W demo kalkulatora hipotecznego możesz przyjrzeć się przebiegowi symulacji. Oceniając takie rozwiązanie, sprawdzaj nie tylko wygląd: zobacz, czy wiadomo, skąd bierze się wynik i jakie pytania warto wyjaśnić obok niego.
5. Pokaż wynik bez bramki kontaktowej — zaproponuj kontakt wtedy, gdy ma sens
Użytkownik przyszedł policzyć orientacyjną ratę. Jeśli dopiero po uzupełnieniu parametrów dowiaduje się, że wynik wymaga numeru telefonu, może poczuć się wprowadzony w błąd.
Udostępnij podstawową symulację bez obowiązkowego e-maila czy telefonu. Następnie zaproponuj działanie, którego wartość jest czytelna.
Trzy różne potrzeby, trzy osobne ścieżki
1. „Wyślij sobie podsumowanie tej symulacji”
To propozycja dla osoby, która chce zachować wynik. Do realizacji tej prośby wystarczy zwykle adres e-mail oraz niezbędne informacje techniczne.
Nie traktuj takiego działania jak prośby o telefon lub automatycznego zapisu do marketingowej bazy.
2. „Poproś o telefon w sprawie tego wariantu”
Tutaj użytkownik świadomie inicjuje rozmowę. Poproś o numer telefonu, a jeśli rzeczywiście wykorzystujesz tę informację — także preferowany termin lub przedział kontaktu.
Opcjonalne pytanie „Co chcesz omówić?” może dostarczyć więcej kontekstu niż kilka obowiązkowych pól.
3. „Zapisz się na materiały o przygotowaniu do zakupu”
To ścieżka dla osób, które jeszcze nie chcą konsultacji. Powinna mieć odrębną, dobrowolną zgodę i wyjaśniać charakter komunikacji.
Nie zaznaczaj tej opcji domyślnie i nie uzależniaj od niej wysłania zamówionego podsumowania.
Zamiast wymuszać dane, nazwij korzyść
| Zamiast | Napisz |
|---|---|
| „Zostaw dane, aby poznać ratę” | „Wyślij sobie podsumowanie tej symulacji” |
| „Sprawdź pewny kredyt” | „Porozmawiaj o możliwościach finansowania” |
| „Wyślij” | „Poproś o telefon w sprawie tego wariantu” |
| „Uzyskaj finansowanie” | „Sprawdź, co warto przygotować do rozmowy” |
Na tym etapie nie potrzebujesz PESEL-u, skanów dokumentów ani rozbudowanego wywiadu finansowego. Jeżeli określone dane okażą się potrzebne później, zbierz je w odpowiednio zabezpieczonym procesie.
Przy formularzu jasno opisz cel wykorzystania informacji. Obsługa konkretnej prośby i późniejszy marketing to różne działania — nie ukrywaj ich pod jednym ogólnym przyciskiem.
6. Zaufanie budują wyjaśnienia przy wyniku, nie sama liczba
Wynik z dokładnością do grosza może wyglądać wiarygodnie, nawet jeśli opiera się na dużym uproszczeniu. Dlatego sama estetyka kalkulatora nie wystarczy.
Klient powinien rozumieć, co właśnie zobaczył i jak może wykorzystać tę informację.
Umieść ograniczenia tam, gdzie zapada interpretacja
Podstawowego zastrzeżenia nie chowaj wyłącznie w regulaminie lub stopce. Pokaż je przy wyniku, czytelnym tekstem.
Przykładowa treść:
Wynik jest orientacyjną symulacją opartą na wskazanych parametrach i opisanych założeniach. Nie stanowi oferty ani decyzji kredytowej. Rzeczywiste warunki finansowania wymagają indywidualnego ustalenia.
Taki komunikat trzeba dopasować do konkretnego narzędzia. Nie zastępuje on poprawnego modelu obliczeń ani właściwych informacji wymaganych w danym przypadku.
Pokaż założenia bez zmuszania do szukania
Obok wyniku lub w łatwo dostępnym rozwinięciu umieść:
- parametry wpisane przez użytkownika;
- przyjęty model rat i parametry oprocentowania;
- zakres uwzględnionych kosztów;
- najważniejsze wyłączenia;
- datę aktualizacji założeń oraz datę wykonania symulacji.
Warto również krótko wyjaśnić, dlaczego rzeczywiste warunki mogą się różnić. Znaczenie mogą mieć m.in. sytuacja klienta, cechy nieruchomości, wybrany produkt i aktualne warunki instytucji finansowej. Nie przedstawiaj jednak uproszczonej listy jako kompletnego opisu procesu oceny.
Odpowiadaj na pytania w miejscu ich powstawania
Przy polu „okres” wyjaśnij jednostkę. Przy oprocentowaniu — czy wartość jest założeniem użytkownika, czy elementem modelu. Przy kosztach — co dokładnie obejmuje dana pozycja.
Zamiast ogólnego hasła „Ekspercka pomoc” pokaż krótką, użyteczną odpowiedź:
Ta symulacja nie uwzględnia wszystkich możliwych kosztów zakupu. Ich zakres zależy od konkretnej transakcji.
Tak budujesz markę ekspercką: pomagasz zrozumieć ograniczenia wyniku, zamiast obiecywać „najlepszy kredyt”.
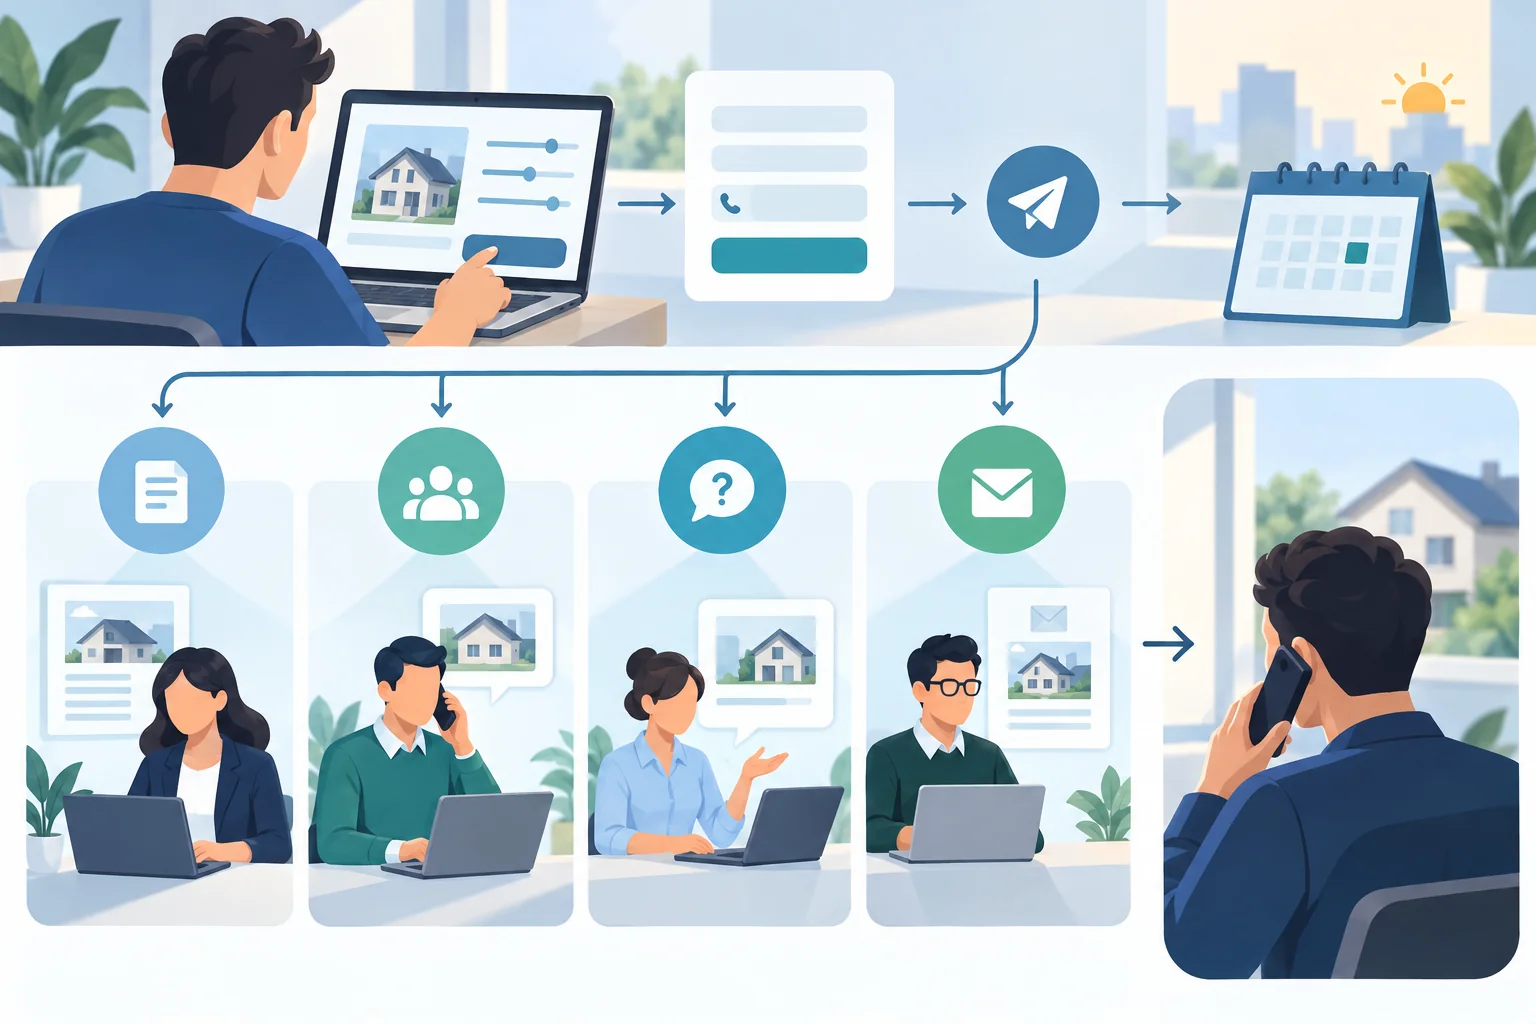
7. Po zgłoszeniu nie zaczynaj rozmowy od zera
Klient oblicza wariant, wybiera prośbę o telefon i wysyła formularz. Następnego dnia odbiera połączenie:
„Dzień dobry, w jakiej sprawie możemy pomóc?”
To sygnał, że kalkulator i obsługa kontaktu działają osobno. Użytkownik musi ponownie opowiedzieć to, co już przekazał.
Przekaż kontekst razem ze zgłoszeniem
W zakresie jasno opisanym klientowi dołącz do zapytania:
- parametry wybranego wariantu i jego wynik;
- datę wykonania obliczenia;
- wersję lub zestaw zastosowanych założeń;
- cel kontaktu;
- deklarowany etap zakupu;
- wskazany sposób lub termin kontaktu.
Nie potrzebujesz przy tym historii każdego ruchu suwaka. Często wystarczy wariant świadomie przekazany wraz z prośbą.
Zachowaj jego zapis, zamiast automatycznie podmieniać go na obliczenie wykonane później według innych założeń. Osoba obsługująca zgłoszenie powinna wiedzieć, jaki wynik widział klient.
Potwierdź, co wydarzy się dalej
Komunikat po wysłaniu formularza może brzmieć:
Otrzymaliśmy Twoją prośbę o rozmowę dotyczącą zapisanej symulacji. Skontaktuje się z Tobą osoba zajmująca się finansowaniem zakupu nieruchomości. Informację o przewidywanym terminie kontaktu znajdziesz poniżej.
Termin podawaj zgodnie z rzeczywistą organizacją pracy. Jeśli nie możesz zagwarantować połączenia o konkretnej godzinie, nie projektuj formularza tak, jakby rezerwował pewne spotkanie.
Rozdziel obsługę różnych intencji
| Działanie użytkownika | Co powinno wydarzyć się dalej? |
|---|---|
| Wysłanie podsumowania | Dostarczenie zamówionej wiadomości, bez automatycznej konsultacji |
| Prośba o rozmowę o finansowaniu | Przypisanie zgłoszenia właściwej osobie lub kolejce w CRM |
| Pytanie o nieruchomość | Przekazanie do agenta wraz z kontekstem oferty |
| Zapis edukacyjny | Obsługa subskrypcji zgodnie z odrębną zgodą |
Na początek wystarczy prosty proces: określony odbiorca zgłoszenia, status obsługi i zasada reakcji. Dopiero potem automatyzuj przypisanie, przypomnienia i kolejne kroki. Automatyzacja nie rozwiąże braku odpowiedzialności za odpowiedź.
Gotowe narzędzie może wystarczyć do sprawdzenia podstawowej ścieżki. Jeśli nie pozwala połączyć własnych obliczeń, formularza, zapisu wariantu i obsługi w CRM, warto rozważyć rozwiązanie dopasowane do tego procesu. Tego zakresu dotyczy Tworzenie Kalkulatorów Internetowych — nie tylko wyświetlenia liczby, lecz także tego, co dzieje się po obliczeniu.
8. Mierz przydatne rozmowy, nie samą liczbę obliczeń
Dużo uruchomień kalkulatora nie musi oznaczać wielu potencjalnych klientów. Jedna osoba może wielokrotnie zmieniać okres, cenę i wkład. Ktoś inny tylko sprawdza działanie narzędzia.
Dlatego rozdziel korzystanie z symulatora od zainteresowania kontaktem oraz od efektu dalszej obsługi.
| Etap | Co warto mierzyć? | Czego nie zakładać? |
|---|---|---|
| Rozpoczęcie symulacji | Wejście w interakcję z narzędziem | Że użytkownik zobaczył wynik |
| Wyświetlenie wyniku | Ukończenie obliczenia | Że powstało nowe zapytanie |
| Prośba o podsumowanie | Chęć zachowania wariantu | Że klient chce rozmowy |
| Prośba o kontakt | Intencję omówienia sytuacji | Że rozmowa już się odbyła |
| Odbyta rozmowa | Rzeczywisty kontakt i ustalony następny krok | Że sam kalkulator odpowiada za całą decyzję |
Ustal definicję jakościowego zapytania
Dla doradcy może to być zgłoszenie zgodne z zakresem obsługi, z możliwością kontaktu, rozpoznanym etapem zakupu i konkretnym tematem rozmowy.
Dla agenta istotne mogą być zainteresowanie określoną nieruchomością lub segmentem ofert oraz możliwość ustalenia dalszego kroku zakupowego.
To nie są identyczne cele. Zapis na newsletter nie jest równoważny konsultacji o finansowaniu konkretnego mieszkania — choć może być wartościowy na wcześniejszym etapie.
Porównuj dane na tych samych zasadach
Jeśli oceniasz udział próśb o kontakt wśród osób, które zobaczyły wynik, zachowaj tę samą definicję w kolejnych okresach. Nie zestawiaj raz wszystkich kliknięć, a innym razem unikalnych zgłoszeń.
Rozróżniaj powtórne kalkulacje i duplikaty zapytań w zakresie, na jaki pozwala przyjęty, zgodny z wymaganiami prywatności pomiar. Gdy nie możesz wiarygodnie rozpoznać unikalnych użytkowników, nazwij to ograniczenie zamiast tworzyć pozornie dokładny wskaźnik.
Sprawdzaj również źródło ruchu, sezonowość i sposób obsługi. Zmiana jakości kampanii albo szybsze oddzwanianie mogą wpłynąć na wynik niezależnie od samego kalkulatora.
Nie wysyłaj kontekstu finansowego do narzędzi reklamowych
Do oceny ścieżki zwykle wystarczy zdarzenie „prośba o kontakt”, bez kwoty finansowania, wkładu, adresu e-mail czy numeru telefonu w jego parametrach.
Nie umieszczaj takich danych również w adresach URL lub nazwach zdarzeń. Dane potrzebne do obsługi trzymaj w odpowiednio zabezpieczonym systemie, z ustalonym dostępem i okresem przechowywania. Analitykę uruchamiaj z uwzględnieniem prywatności oraz wymaganych zgód.
9. Plan wdrożenia: jedna użyteczna ścieżka zamiast rozbudowanego zestawu na start
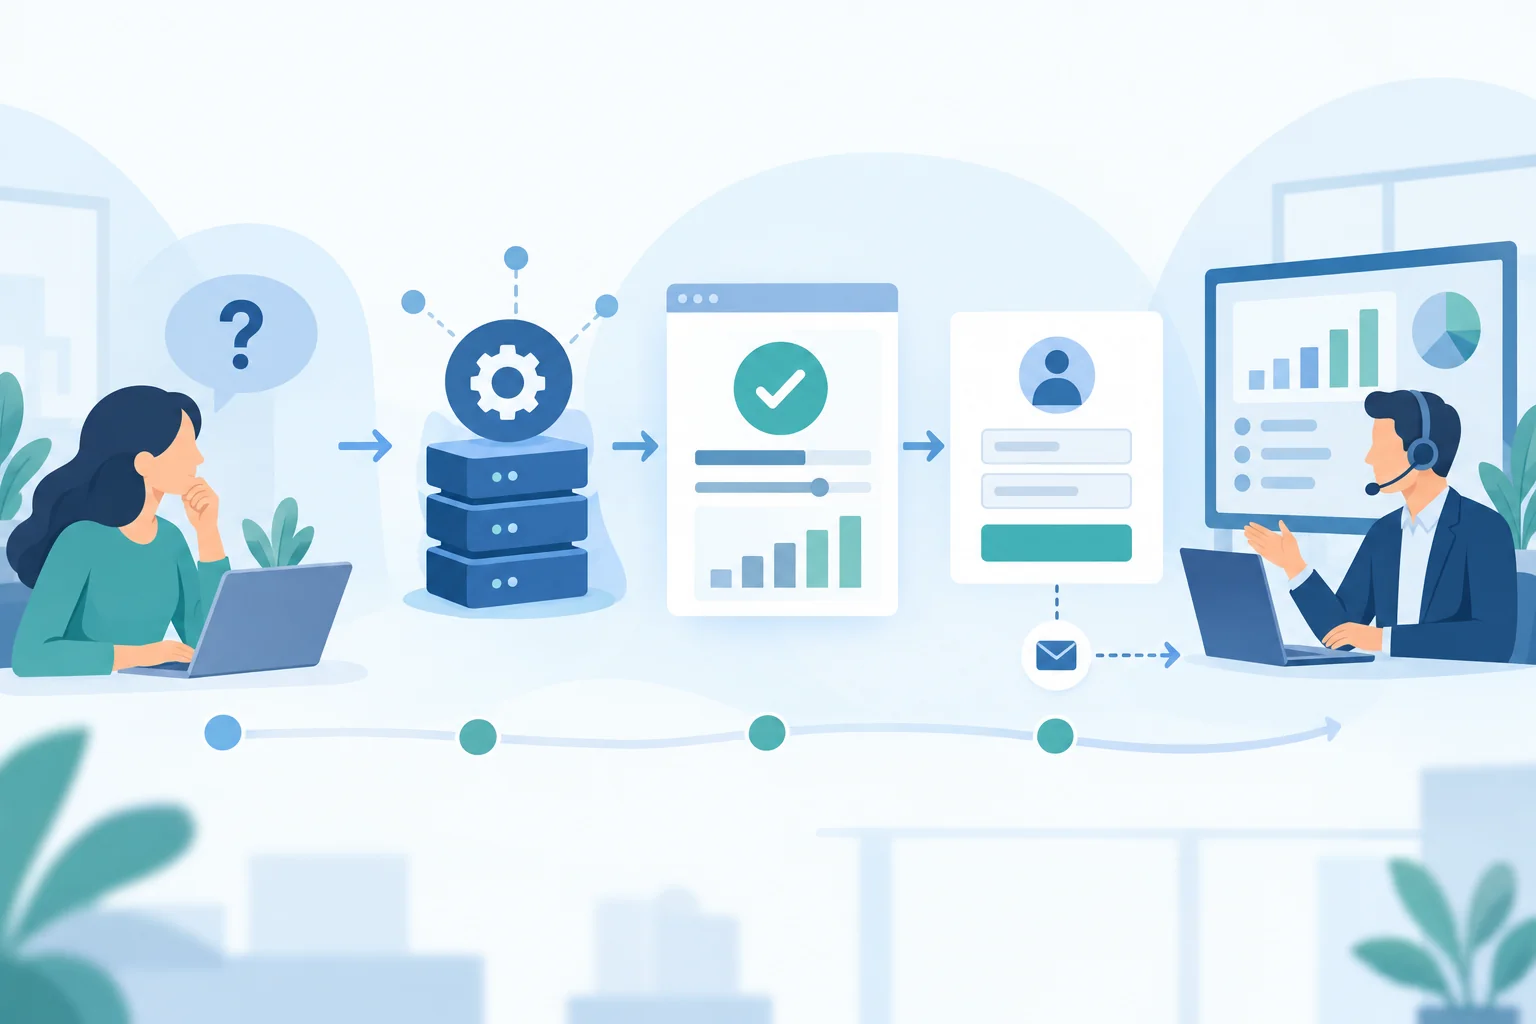
Pierwsza wersja nie musi obejmować raty, wkładu, kosztów, porównywarki i rozbudowanej kwalifikacji. Lepiej uruchomić jedno narzędzie, którego wynik klient rozumie, a zgłoszenie trafia do właściwej osoby.
Checklista przed uruchomieniem
- Wybierz najczęstsze pytanie klientów. Oprzyj wybór na rozmowach i wiadomościach, nie na liczbie funkcji w konkurencyjnym serwisie.
- Określ odbiorcę i etap zakupu. Innej pomocy potrzebuje osoba rozważająca zakup, a innej klient z wybraną nieruchomością.
- Zweryfikuj wzory i założenia z osobą merytoryczną. Sprawdź poprawność modelu, nazwy wyników, uproszczenia i zakres kosztów.
- Zaprojektuj wynik przed formularzem kontaktowym. Ustal, co użytkownik ma zrozumieć i jakie ograniczenia powinien zobaczyć.
- Dodaj dobrowolny następny krok. Wybierz jasną propozycję: zachowanie podsumowania, rozmowę albo osobny zapis edukacyjny.
- Ustal zakres danych i zasady ich wykorzystania. Oddziel realizację prośby, ewentualne przekazanie danych i późniejszy marketing.
- Przypisz odpowiedzialność za odpowiedź. Określ odbiorcę zgłoszenia, sposób oznaczania statusu i przewidywany czas reakcji.
- Sprawdź działanie na telefonie. Przetestuj klawiaturę liczbową, jednostki, czytelność wyniku, rozwijane wyjaśnienia i obsługę bez precyzyjnego używania suwaka.
- Przetestuj błędne i nietypowe dane. Uwzględnij puste pola, wartości ujemne, różne separatory liczb i kombinacje, dla których model nie powinien zwracać wyniku.
- Przetestuj cały proces po wysłaniu. Sprawdź wiadomość do klienta, zapis wariantu, CRM oraz zachowanie przy błędzie dostarczenia.
- Uruchom oszczędny pomiar. Rozdziel obliczenia, podsumowania, prośby o kontakt i odbyte rozmowy.
- Ustal harmonogram przeglądu założeń. Wyznacz osobę odpowiedzialną za aktualizacje oraz dodatkową weryfikację po istotnych zmianach.
Co rozwijać w drugiej kolejności?
Decyzję podejmuj na podstawie powtarzających się potrzeb.
Jeśli klienci porównują kilka mieszkań, przydatne może być zestawienie wariantów. Jeśli pytają o wydatki poza ceną — uporządkowanie kosztów zakupu. Jeśli często wracają do wcześniejszych obliczeń — wygodny, zabezpieczony sposób odtworzenia symulacji.
Najpierw sprawdź jednak, czy problemu nie rozwiąże lepsze wyjaśnienie przy polu lub wyniku. Nie każde pytanie wymaga nowego kalkulatora.
10. Podsumowanie: dobra symulacja ułatwia klientowi następny krok
Kalkulator kredytowy na stronie doradcy lub agenta może pomóc klientowi uporządkować pierwsze pytania o finansowanie nieruchomości. Nie zastępuje indywidualnej oceny, nie potwierdza zdolności i nie jest decyzją kredytową.
Jego wartość wynika z połączenia trzech elementów: zrozumiałego wyniku, dobrowolnego kontaktu i sprawnej dalszej obsługi. Bez wyjaśnień liczba może wprowadzać w błąd. Bez sensownego następnego kroku ścieżka się urywa. Bez przekazania kontekstu rozmowa zaczyna się od zera.
Zacznij więc od jednego częstego pytania klienta i jednej dobrze przygotowanej ścieżki. Oceniaj ją nie po liczbie przesunięć suwaka czy wypełnionych pól, lecz po tym, czy pomaga ludziom lepiej zrozumieć sytuację, a Tobie prowadzić bardziej rzeczowe rozmowy.